

Penulis adalah Mahasiswa Program Studi Manajemen Bisnis Syariah, Fakultas Ekonomi dan Bisnis Syariah, Tazkia Islamic University
JAKARTA, JurnalPost.com — Perkembangan teknologi digital telah mengubah cara masyarakat mengakses layanan perbankan. Transaksi yang sebelumnya mengharuskan nasabah mendatangi kantor cabang kini dapat dilakukan melalui telepon pintar, mulai dari transfer uang, pembayaran tagihan, hingga pemeriksaan saldo rekening.
Transformasi tersebut juga berlangsung di industri perbankan syariah Indonesia. Sejumlah bank terus mengembangkan layanan berbasis digital untuk memberikan kemudahan sekaligus meningkatkan kualitas pelayanan kepada nasabah.
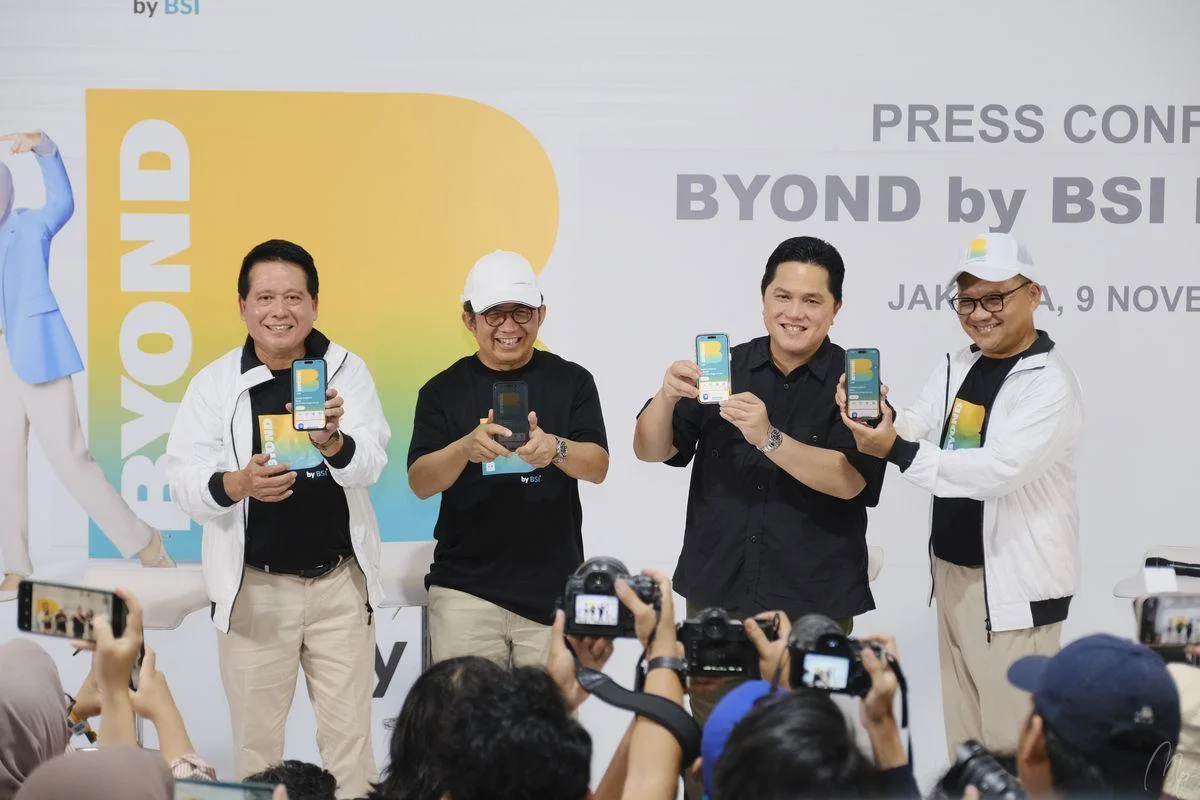
Salah satu contohnya adalah Bank Syariah Indonesia (BSI) melalui aplikasi BYOND by BSI yang menyediakan akses layanan perbankan menggunakan perangkat digital.
Namun, kemudahan bertransaksi tidak dapat dipisahkan dari persoalan keamanan. Semakin luas penggunaan layanan perbankan digital, semakin penting pula perlindungan terhadap data pribadi dan dana nasabah.
Digitalisasi perbankan syariah seharusnya tidak hanya berorientasi pada pengembangan teknologi, tetapi juga memastikan seluruh layanan dapat digunakan secara aman, mudah, dan sesuai dengan prinsip-prinsip syariah.
Kemudahan Transaksi Menjadi Peluang Perbankan Syariah
Layanan mobile banking memberikan perubahan besar dalam aktivitas keuangan sehari-hari. Nasabah tidak lagi bergantung pada jam operasional kantor cabang untuk melakukan berbagai transaksi.
Kemudahan tersebut menjadi salah satu faktor yang mendorong masyarakat menggunakan layanan perbankan digital. Selain menghemat waktu, aplikasi perbankan memungkinkan transaksi dilakukan dari berbagai lokasi selama tersedia akses internet.
Dalam teori Technology Acceptance Model (TAM) yang diperkenalkan Fred D. Davis pada 1989, penerimaan masyarakat terhadap teknologi dipengaruhi oleh dua faktor penting, yakni persepsi kemanfaatan dan persepsi kemudahan penggunaan.
Konsep tersebut relevan dengan perkembangan layanan perbankan syariah saat ini. Sebuah aplikasi tidak cukup hanya memiliki banyak fitur, tetapi juga harus memberikan manfaat nyata dan mudah dipahami oleh penggunanya.
Penelitian Nurmajid dan rekan-rekan pada 2023 mengenai penggunaan mobile banking Bank Syariah Indonesia menemukan bahwa persepsi kemudahan dan religiusitas memberikan pengaruh positif terhadap penggunaan layanan tersebut.
Sementara itu, penelitian Damayanti dan rekan-rekan pada 2024 menunjukkan bahwa efisiensi, keamanan, dan kemudahan berpengaruh signifikan terhadap minat nasabah bertransaksi menggunakan layanan mobile banking perbankan syariah.
Temuan tersebut memperlihatkan bahwa pengalaman pengguna merupakan salah satu aspek yang perlu mendapat perhatian dalam pengembangan layanan keuangan digital.
Bagi industri perbankan syariah, digitalisasi juga membuka peluang untuk menjangkau kelompok masyarakat yang semakin terbiasa menggunakan teknologi, khususnya generasi muda.
Namun, perluasan akses tersebut perlu disertai pelayanan yang inklusif agar masyarakat dengan tingkat literasi digital berbeda tetap dapat memanfaatkan layanan secara optimal.
Keamanan Data Menjadi Dasar Kepercayaan Nasabah
Di balik berbagai kemudahan yang ditawarkan, layanan perbankan digital memiliki tantangan dalam menjaga keamanan informasi dan transaksi nasabah.
Penggunaan aplikasi perbankan melibatkan data pribadi, identitas pengguna, serta informasi keuangan yang harus dilindungi dari akses tidak sah.
Risiko seperti pencurian data, penipuan digital, penyalahgunaan identitas, hingga pengambilalihan rekening menjadi persoalan yang perlu diantisipasi melalui penguatan sistem keamanan.
Penelitian Pambudi dan rekan-rekan pada 2023 mengenai penggunaan mobile banking Bank Syariah Indonesia menunjukkan bahwa faktor pengetahuan, kepercayaan, keamanan, dan kemudahan berkaitan dengan minat mahasiswa menggunakan layanan tersebut.
Hal ini memperlihatkan bahwa perlindungan nasabah bukan sekadar persoalan teknis, melainkan bagian penting dalam membangun kepercayaan masyarakat terhadap lembaga keuangan.
Bank syariah perlu memastikan inovasi teknologi berjalan seiring dengan peningkatan perlindungan data pribadi, pemantauan transaksi, dan penguatan sistem keamanan.
Langkah tersebut dapat dilakukan melalui penerapan verifikasi berlapis, pemberitahuan transaksi secara langsung, serta penyediaan layanan pengaduan yang responsif ketika nasabah menghadapi kendala.
Keamanan juga memerlukan edukasi berkelanjutan kepada masyarakat, terutama dalam mengenali berbagai modus penipuan yang mengatasnamakan lembaga perbankan.
Perlindungan Dana Nasabah Sejalan dengan Prinsip Syariah
Dalam perspektif ekonomi Islam, keamanan transaksi memiliki keterkaitan dengan prinsip hifz al-mal, yaitu perlindungan terhadap harta sebagai salah satu tujuan maqashid syariah.
Prinsip ini menegaskan pentingnya menjaga harta dari tindakan yang dapat menimbulkan kerugian atau penyalahgunaan.
Karena itu, perlindungan terhadap dana dan informasi pribadi nasabah merupakan bagian penting dari tanggung jawab lembaga keuangan syariah.
Nilai amanah, tanggung jawab, dan keadilan yang menjadi landasan operasional perbankan syariah perlu tercermin dalam penyelenggaraan layanan digital.
Bank tidak cukup hanya menyediakan aplikasi dengan tampilan modern dan fitur transaksi yang lengkap. Nasabah juga membutuhkan kepastian bahwa informasi serta dana yang dipercayakan kepada lembaga perbankan memperoleh perlindungan yang memadai.
Dengan demikian, penerapan teknologi digital seharusnya menjadi sarana untuk memperkuat kualitas layanan sekaligus menjaga prinsip-prinsip ekonomi Islam.
Menyeimbangkan Inovasi Teknologi dan Perlindungan Nasabah
Salah satu tantangan terbesar perbankan syariah adalah menciptakan layanan yang mampu menggabungkan kemudahan penggunaan dengan keamanan transaksi.
Aplikasi yang mudah dioperasikan tetapi memiliki perlindungan lemah berpotensi menurunkan kepercayaan pengguna.
Sebaliknya, mekanisme keamanan yang terlalu rumit juga dapat menimbulkan kesulitan, terutama bagi nasabah yang belum terbiasa menggunakan layanan digital.
Keseimbangan antara kedua aspek tersebut menjadi penting agar pengembangan teknologi benar-benar memberikan manfaat kepada masyarakat.
Di sisi lain, nasabah juga memiliki tanggung jawab untuk menjaga keamanan akun dan informasi pribadinya.
Pengguna layanan perbankan perlu memahami pentingnya merahasiakan nomor identifikasi pribadi (PIN), kata sandi, dan kode one-time password (OTP), serta menghindari tautan mencurigakan yang mengatasnamakan bank.
Literasi digital menjadi bagian yang tidak terpisahkan dari keberhasilan transformasi perbankan. Tanpa pemahaman yang memadai, masyarakat tetap berisiko menjadi korban kejahatan digital meskipun lembaga perbankan telah mengembangkan berbagai fitur keamanan.
Oleh sebab itu, kerja sama antara bank, nasabah, dan pihak terkait diperlukan untuk membangun ekosistem transaksi yang aman dan terpercaya.
Masa Depan Bank Syariah Bergantung pada Kepercayaan
Digitalisasi memberikan peluang besar bagi perbankan syariah untuk memperluas jangkauan layanan dan meningkatkan daya saing di tengah perkembangan industri keuangan.
Kemudahan transaksi, efisiensi waktu, serta akses layanan yang semakin luas dapat menjadi faktor pendukung pertumbuhan perbankan syariah di Indonesia.
Akan tetapi, perkembangan tersebut perlu diimbangi penguatan keamanan sistem dan peningkatan pemahaman nasabah mengenai risiko transaksi digital.
Perbankan syariah juga perlu mempertahankan karakteristiknya sebagai lembaga keuangan yang mengedepankan prinsip amanah dan perlindungan terhadap harta.
Pada akhirnya, keberhasilan transformasi digital bank syariah tidak semata-mata ditentukan oleh kecanggihan aplikasi atau jumlah fitur yang tersedia.
Keberhasilan tersebut juga bergantung pada kemampuan lembaga perbankan dalam menghadirkan pelayanan yang mudah digunakan, melindungi kepentingan nasabah, dan menjaga kepercayaan masyarakat secara berkelanjutan.
Dengan menggabungkan inovasi teknologi, keamanan transaksi, dan nilai-nilai syariah, industri perbankan syariah memiliki peluang untuk terus berkembang serta memberikan manfaat yang lebih luas bagi masyarakat Indonesia.



Komentar 0
Tulis Komentar Bagikan tanggapan Anda