


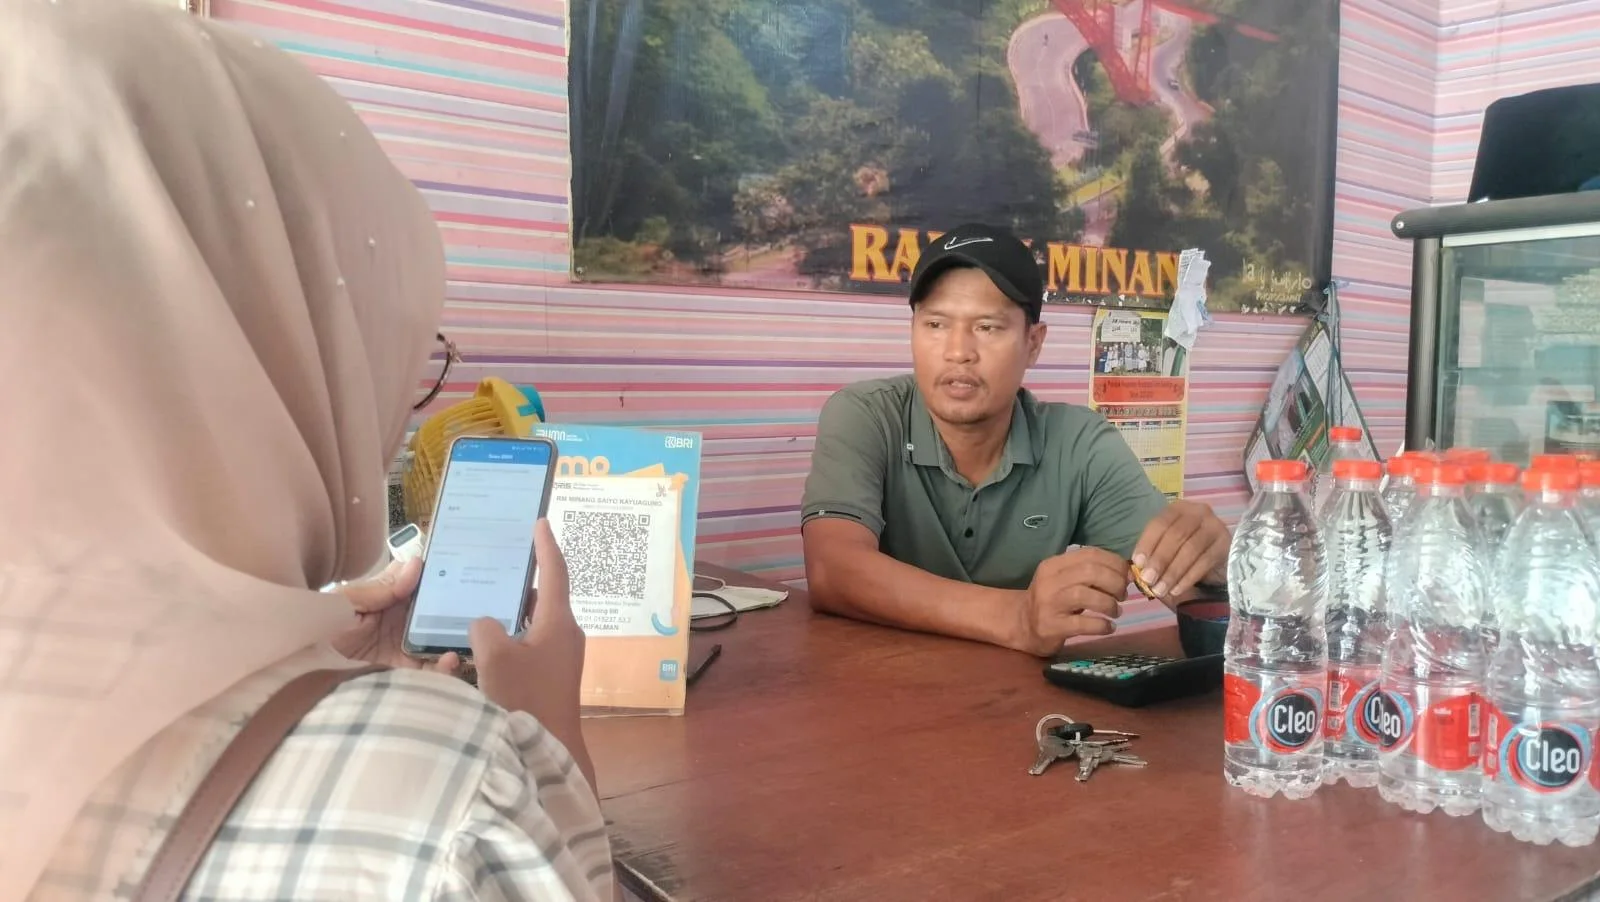
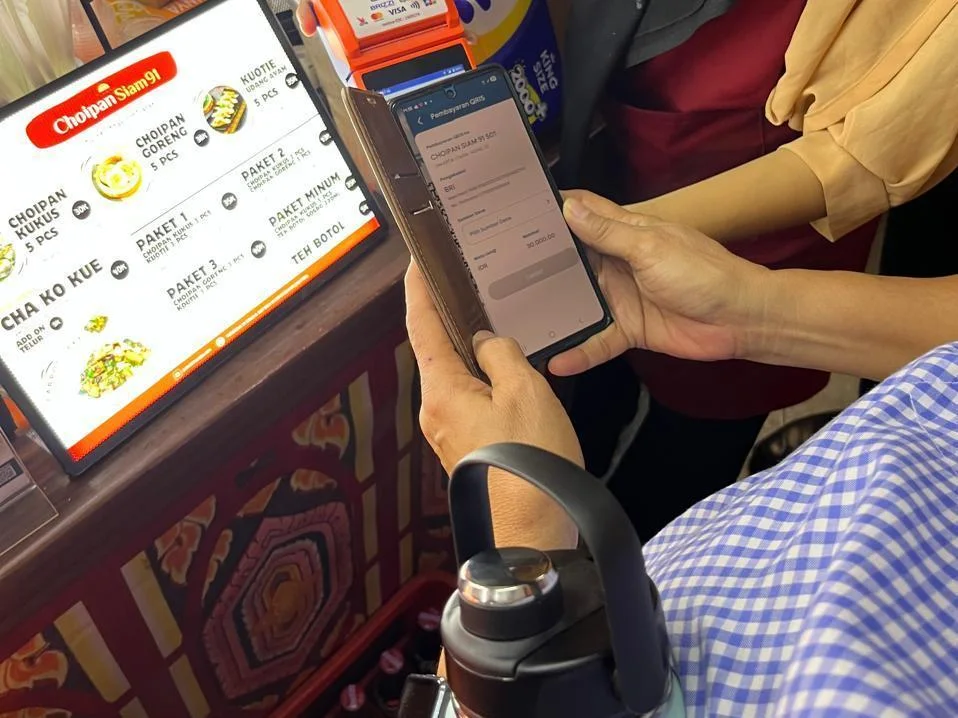
JurnalPost.com - Kemajuan teknologi telah mengubah cara masyarakat melakukan transaksi. Seorang wisatawan asing yang sedang menikmati makanan di warung kecil di Indonesia kini tidak selalu perlu menukar uang tunai atau menggunakan kartu kredit. Cukup dengan memindai kode QRIS melalui aplikasi pembayaran yang terhubung, transaksi dapat diselesaikan dalam hitungan detik.
Kemudahan serupa juga dinikmati wisatawan Indonesia ketika berkunjung ke sejumlah negara mitra. Mereka dapat melakukan pembayaran menggunakan aplikasi perbankan atau dompet digital dalam negeri yang mendukung transaksi QR lintas negara.
Pencapaian tersebut tentu patut diapresiasi. Quick Response Code Indonesian Standard (QRIS) telah memperlihatkan kemampuan Indonesia membangun sistem pembayaran digital yang semakin terhubung dengan dunia internasional.
Namun, muncul satu pertanyaan mendasar. Apakah keberhasilan QRIS sudah cukup untuk menyatakan bahwa Indonesia telah mencapai kedaulatan rupiah di era digital?
Menurut saya, jawabannya belum. Kedaulatan moneter tidak hanya berkaitan dengan kemudahan melakukan pembayaran, tetapi juga menyangkut kemampuan negara menjaga peran mata uangnya dalam sistem keuangan yang terus berkembang.
QRIS telah membangun jalur transaksi yang efisien. Sementara itu, Rupiah Digital yang dikembangkan Bank Indonesia melalui Proyek Garuda berpotensi menjadi salah satu instrumen untuk memperkuat fondasi moneter di masa depan.
Keduanya memiliki fungsi berbeda, tetapi dapat saling melengkapi.
QRIS Membuka Peluang Baru bagi Ekonomi Indonesia
Perluasan QRIS antarnegara merupakan bagian dari transformasi sistem pembayaran nasional yang sejalan dengan Blueprint Sistem Pembayaran Indonesia (BSPI) 2030.
Kebijakan tersebut melanjutkan arah pengembangan BSPI 2025 dengan tujuan memperkuat digitalisasi, integrasi sistem pembayaran, serta konektivitas ekonomi Indonesia dengan negara lain.
Sejak implementasi transaksi QRIS lintas negara bersama Thailand pada Agustus 2022, jangkauannya terus berkembang. Hingga 2026, QRIS antarnegara telah terhubung dengan enam negara, yakni Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan Tiongkok.
Bank Indonesia juga menyiapkan perluasan konektivitas pembayaran dengan Hong Kong dan Timor-Leste.
Dari sisi ekonomi, manfaat kebijakan ini cukup nyata, khususnya bagi sektor pariwisata dan usaha mikro, kecil, dan menengah (UMKM).
Wisatawan asing dapat melakukan pembayaran di Indonesia menggunakan aplikasi pembayaran dari negara asalnya yang telah terhubung dengan sistem QRIS. Sebaliknya, masyarakat Indonesia memperoleh kemudahan bertransaksi ketika berada di negara mitra.
Bagi pelaku UMKM, sistem tersebut membuka peluang menerima pembayaran dari konsumen internasional tanpa harus menyediakan fasilitas kartu pembayaran internasional secara khusus.
Kemudahan ini menjadi penting karena digitalisasi bukan lagi sekadar pilihan tambahan, melainkan bagian dari kebutuhan untuk meningkatkan daya saing usaha.
Data Bank Indonesia hingga Juli 2026 menunjukkan bahwa transaksi QRIS antarnegara yang dilakukan pengguna dari negara mitra di Indonesia atau inbound mencapai Rp5,90 triliun.
Sementara itu, transaksi masyarakat Indonesia di negara mitra atau outbound tercatat sebesar Rp1,73 triliun.
Dengan demikian, terdapat selisih sekitar Rp4,17 triliun antara nilai transaksi inbound dan outbound. Nilai transaksi masuk tersebut lebih dari tiga kali lipat dibandingkan transaksi keluar.
Angka ini menunjukkan besarnya penggunaan QRIS oleh konsumen dari negara mitra ketika melakukan pembayaran di Indonesia.
Meski selisih transaksi tersebut tidak dapat langsung disamakan dengan tambahan devisa bersih dalam neraca pembayaran, kondisinya tetap memperlihatkan peluang ekonomi yang dihasilkan konektivitas pembayaran lintas negara.
Bagi sektor pariwisata dan UMKM, semakin mudah konsumen melakukan pembayaran, semakin terbuka pula kesempatan terjadinya transaksi.
Akan tetapi, keberhasilan ini belum menjawab seluruh persoalan kedaulatan moneter Indonesia.
Kemudahan Pembayaran Belum Berarti Kedaulatan Penuh
Keberhasilan QRIS harus ditempatkan secara proporsional. Nilai transaksi lintas negara yang terus meningkat memang menggembirakan, tetapi belum cukup untuk mengubah keseluruhan struktur sistem pembayaran internasional.
Sebagai gambaran mengenai skala perekonomian, Badan Pusat Statistik (BPS) mencatat Produk Domestik Bruto (PDB) Indonesia atas dasar harga berlaku sepanjang 2025 mencapai Rp23.821,1 triliun.
Angka PDB tahunan tersebut tentu berbeda secara konsep dengan nilai transaksi QRIS lintas negara yang bersifat kumulatif. Meski demikian, perbandingan skalanya mengingatkan bahwa perluasan QRIS masih merupakan salah satu bagian dari transformasi ekonomi digital yang jauh lebih besar.
Hal lain yang perlu dipahami adalah QRIS bukan mata uang.
QRIS merupakan standar pembayaran berbasis kode QR yang memfasilitasi transaksi melalui penyedia jasa pembayaran. Ketika seseorang memindai kode QRIS, dana tetap bersumber dari rekening atau instrumen pembayaran yang digunakan, lalu diproses melalui infrastruktur sistem pembayaran terkait.
Dengan kata lain, QRIS mengatur cara pembayaran dilakukan, bukan menciptakan bentuk uang baru.
Keberadaannya memang memperkuat kemandirian infrastruktur pembayaran nasional. Namun, penguatan tersebut masih perlu dilengkapi dengan pengembangan instrumen moneter yang sesuai dengan kebutuhan ekonomi digital.
Di sinilah pentingnya membedakan kedaulatan sistem pembayaran dengan kedaulatan mata uang.
Indonesia telah memiliki rupiah sebagai mata uang resmi yang berada dalam kerangka hukum dan kebijakan moneter nasional. Akan tetapi, perkembangan teknologi keuangan menghadirkan tantangan baru, terutama ketika inovasi pembayaran dan aset digital semakin berkembang secara global.
Jika negara tidak mengantisipasi perubahan tersebut, terdapat risiko berkurangnya relevansi uang bank sentral dalam ekosistem transaksi digital pada masa mendatang.
Menurut saya, inilah alasan mengapa keberhasilan QRIS tidak boleh menjadi titik akhir inovasi sistem pembayaran nasional.
Rupiah Digital sebagai Penguatan Kedaulatan Moneter
Langkah berikutnya yang perlu mendapat perhatian adalah pengembangan Central Bank Digital Currency (CBDC), yang di Indonesia dikenal sebagai Rupiah Digital.
Berbeda dengan uang elektronik yang merupakan kewajiban penerbitnya, Rupiah Digital dirancang sebagai uang dalam format digital yang diterbitkan langsung oleh Bank Indonesia.
Dengan karakteristik tersebut, Rupiah Digital menjadi kewajiban langsung bank sentral kepada pemegangnya sesuai desain dan ketentuan yang nantinya berlaku.
Bank Indonesia merancang Rupiah Digital sebagai pelengkap uang yang sudah beredar, bukan untuk menggantikan uang kertas, uang logam, ataupun seluruh instrumen pembayaran yang digunakan masyarakat.
Pengembangannya mencakup dua bentuk utama, yaitu wholesale Rupiah Digital untuk transaksi dan penyelesaian pada sektor keuangan tertentu, serta retail Rupiah Digital yang dirancang untuk penggunaan lebih luas oleh masyarakat.
Kehadiran uang digital bank sentral berpotensi memperkuat efisiensi penyelesaian transaksi, meningkatkan ketahanan infrastruktur keuangan, serta menjaga peran rupiah dalam perkembangan ekonomi digital.
Namun, Rupiah Digital belum tersedia untuk digunakan masyarakat umum.
Melalui Proyek Garuda, Bank Indonesia telah menjalankan sejumlah tahapan eksplorasi. Salah satu pencapaian pentingnya adalah penyelesaian proof of concept (PoC) tahap pertama pada Desember 2024 untuk pengembangan wholesale Rupiah Digital cash ledger.
Pengujian tersebut berfokus pada kesiapan teknologi dalam mendukung penerbitan, pemusnahan, dan transfer Rupiah Digital pada lingkungan yang terbatas.
Hasilnya menjadi dasar bagi pengembangan dan pengujian lanjutan. Meski demikian, keberhasilan pengujian teknologi belum berarti Rupiah Digital siap diterbitkan dan digunakan secara luas.
Diperlukan kesiapan regulasi, infrastruktur, keamanan, serta penerimaan masyarakat sebelum implementasi dapat dilakukan.
Artinya, Rupiah Digital bukan solusi instan, melainkan investasi kebijakan jangka panjang untuk menjaga ketahanan sistem moneter Indonesia.
Risiko Rupiah Digital Tidak Boleh Diabaikan
Meski menawarkan sejumlah potensi manfaat, pengembangan Rupiah Digital juga menghadapi berbagai tantangan.
Salah satunya adalah kebutuhan investasi teknologi dan keamanan siber. Sebagai instrumen yang diterbitkan bank sentral, Rupiah Digital harus memiliki sistem yang andal, aman, dan mampu menjaga keberlangsungan transaksi.
Risiko kebocoran data, gangguan operasional, hingga serangan siber menjadi persoalan yang perlu diantisipasi sejak tahap perancangan.
Selain itu, terdapat pertanyaan mengenai dampaknya terhadap industri perbankan.
Jika Rupiah Digital ritel suatu saat tersedia dan masyarakat dapat memindahkan dana dalam jumlah besar dari simpanan bank ke uang digital bank sentral, kondisi tersebut berpotensi memengaruhi penghimpunan dana perbankan.
Dampaknya tentu sangat bergantung pada desain, batas kepemilikan, mekanisme distribusi, dan ketentuan penggunaannya.
Karena itu, pengembangan Rupiah Digital tidak cukup hanya mempertimbangkan keunggulan teknologi. Stabilitas sistem keuangan dan kepentingan masyarakat harus tetap menjadi prioritas.
Bank Indonesia telah menggunakan pendekatan bertahap melalui konsultasi publik, pengujian konsep, serta rencana pengembangan prototipe dan uji coba terbatas.
Menurut saya, kehati-hatian tersebut merupakan langkah yang tepat.
Namun, kehati-hatian tidak seharusnya berubah menjadi alasan untuk menghentikan inovasi. Justru melalui pengujian yang terukur, potensi kelemahan dapat ditemukan sebelum sebuah kebijakan diterapkan secara lebih luas.
QRIS dan Rupiah Digital Perlu Disiapkan untuk Saling Terhubung
Jika QRIS merupakan infrastruktur yang memudahkan masyarakat melakukan pembayaran, Rupiah Digital dapat dikembangkan sebagai salah satu bentuk uang yang mendukung kebutuhan sistem keuangan masa depan.
Keduanya tidak harus dipandang sebagai proyek yang saling menggantikan.
Menurut saya, Bank Indonesia perlu mulai mengkaji kemungkinan interoperabilitas antara infrastruktur pembayaran yang telah berkembang, termasuk QRIS, dan arsitektur Rupiah Digital.
Perencanaan tersebut penting agar pengembangan teknologi tidak berjalan terpisah dan menimbulkan kebutuhan penyesuaian yang mahal ketika integrasi diperlukan.
Meski demikian, integrasi QRIS dengan Rupiah Digital tidak harus menjadi tujuan yang dipaksakan. Kebutuhan, manfaat, keamanan, serta efisiensinya tetap perlu dibuktikan melalui pengujian.
Pada tahap awal, perhatian dapat diarahkan pada kesesuaian standar teknologi, mekanisme penyelesaian transaksi, perlindungan data pengguna, serta hubungan antara bank sentral dan penyedia jasa pembayaran.
Langkah berikutnya adalah memperkuat literasi keuangan digital masyarakat.
Keberhasilan transformasi sistem pembayaran tidak hanya ditentukan oleh kecanggihan infrastruktur, tetapi juga oleh kemampuan masyarakat memahami dan memanfaatkannya.
Pelaku UMKM, masyarakat di daerah, serta kelompok yang belum terbiasa menggunakan layanan keuangan digital perlu memperoleh kesempatan yang sama.
Tanpa pemerataan akses dan pemahaman, kemajuan sistem pembayaran justru berpotensi memperlebar kesenjangan antara kelompok masyarakat yang telah terhubung secara digital dan mereka yang tertinggal.
Perluasan QRIS antarnegara juga sebaiknya tidak hanya diarahkan untuk mendukung pariwisata, tetapi turut mempertimbangkan potensi perdagangan dan hubungan ekonomi dengan mitra strategis Indonesia.
Dengan demikian, manfaatnya dapat menjangkau sektor yang lebih luas.
Kedaulatan Rupiah Adalah Proses Berkelanjutan
Pada akhirnya, QRIS telah membuktikan bahwa Indonesia mampu membangun standar pembayaran yang digunakan secara luas dan terhubung dengan sistem pembayaran negara lain.
Keberhasilan tersebut merupakan fondasi penting bagi penguatan kemandirian ekonomi digital nasional.
Namun, kedaulatan rupiah tidak dapat diukur hanya dari banyaknya transaksi QRIS, jumlah negara mitra, atau kemudahan masyarakat memindai kode pembayaran.
Kedaulatan juga menuntut kesiapan negara dalam menghadapi perubahan bentuk uang, perkembangan teknologi keuangan, serta risiko yang muncul dalam sistem pembayaran modern.
Rupiah Digital menawarkan salah satu kemungkinan untuk memperkuat kesiapan tersebut. Meskipun demikian, penerapannya harus tetap mempertimbangkan keamanan, stabilitas keuangan, manfaat ekonomi, dan kepentingan masyarakat.
Saya memandang bahwa tantangan terbesar Indonesia bukan memilih antara QRIS dan Rupiah Digital, melainkan memastikan keduanya berkembang dalam arah kebijakan yang saling mendukung.
QRIS telah membuka jalan bagi kemandirian sistem pembayaran Indonesia. Kini, tantangannya adalah memastikan rupiah tetap memiliki posisi kuat dalam setiap perkembangan teknologi keuangan.
Sebab, kedaulatan rupiah bukan sekadar tentang siapa yang memiliki sistem pembayaran, tetapi juga tentang kemampuan negara menjaga kepercayaan, stabilitas, dan kendali atas mata uangnya sendiri.
Kedaulatan rupiah memang tidak cukup berhenti di QRIS.

Komentar 0
Tulis Komentar Bagikan tanggapan Anda