

Penulis adalah Pegawai Unit Implementasi Pengelolaan Uang Rupiah di Kantor Perwakilan Bank Indonesia Jember, Jawa Timur.
JurnalPost.com - Ketika badai datang, seorang nakhoda tidak selalu memperlambat seluruh mesin kapal. Ia dapat menahan kemudi agar kapal tidak keluar jalur, sembari menambah tenaga pada bagian tertentu agar tetap bergerak menuju tujuan.
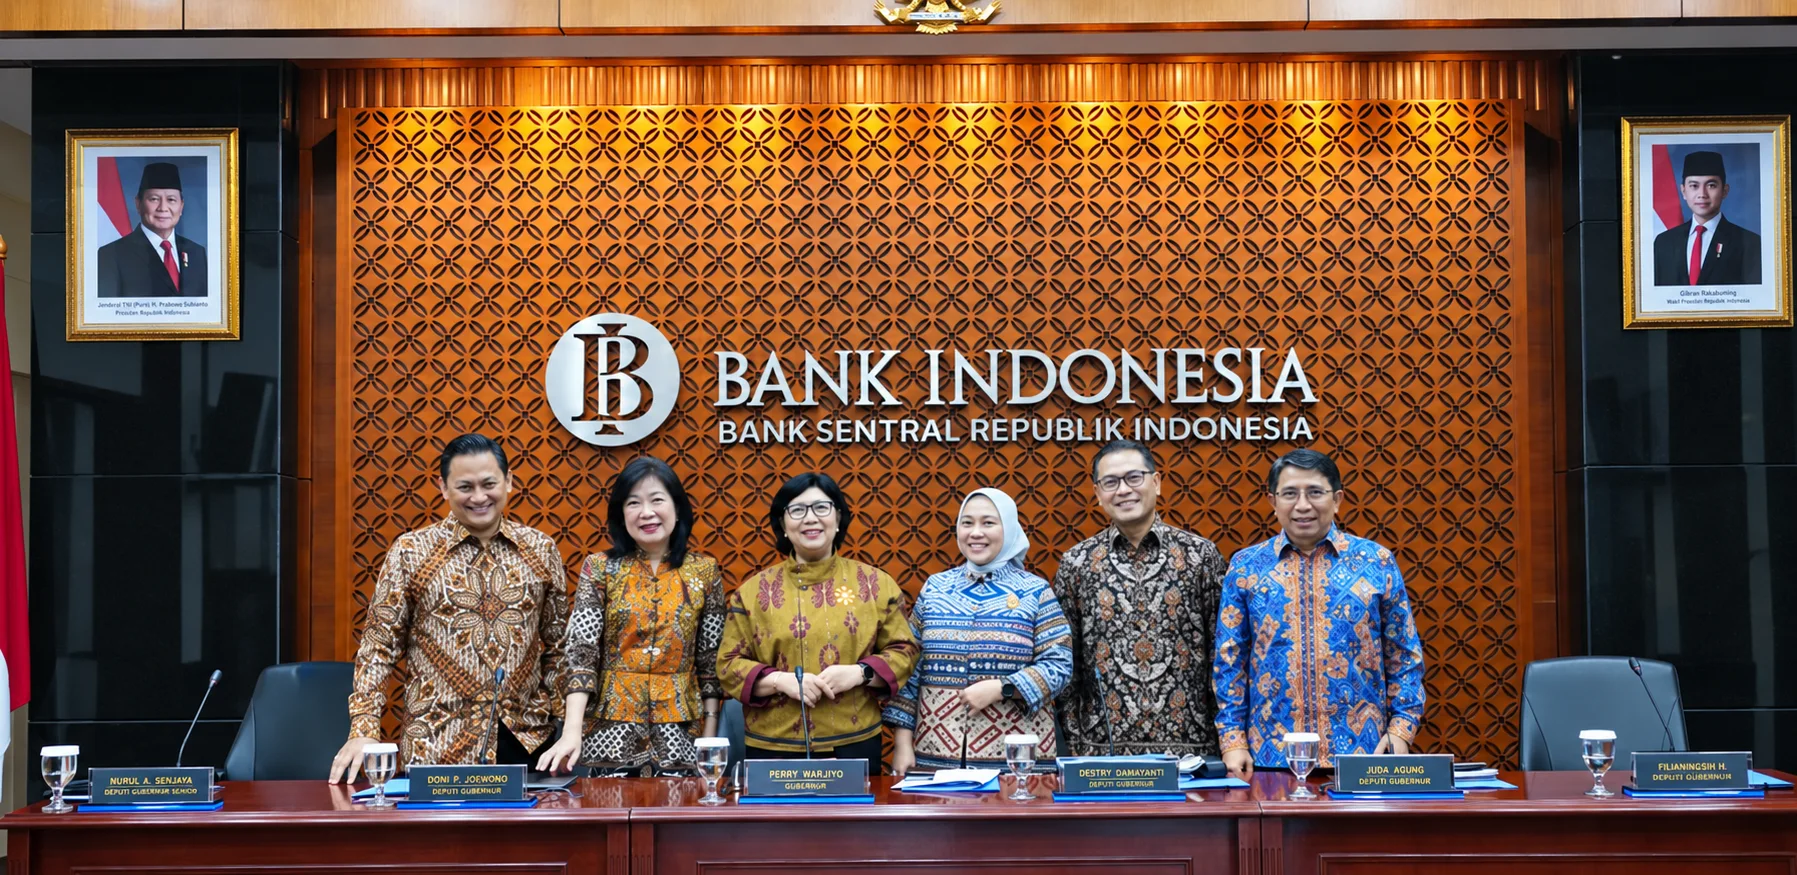
Analogi itu menggambarkan keputusan Bank Indonesia dalam Rapat Dewan Gubernur (RDG) pada 20–21 Oktober 2026 untuk mempertahankan BI-Rate sebesar 5,75% di tengah tekanan global, tetapi pada saat bersamaan membuka keran likuiditas melalui penurunan Giro Wajib Minimum (GWM) dan penguatan kebijakan insentif makroprudensial.
Sekilas, kedua langkah tersebut tampak berlawanan. Namun, keduanya justru merupakan bagian dari strategi menjaga stabilitas tanpa membiarkan mesin pertumbuhan ekonomi kehilangan tenaga.
Keputusan mempertahankan BI-Rate dapat dipahami sebagai jangkar yang menjaga kapal perekonomian Indonesia dari gelombang eksternal. Ketegangan geopolitik di Timur Tengah telah mempertahankan tingginya harga minyak dan komoditas dunia. Pada saat yang sama, peluang kenaikan suku bunga Amerika Serikat, imbal hasil US Treasury yang tinggi, serta terbatasnya minat investor terhadap aset negara berkembang memperkuat dolar AS.
Dalam situasi tersebut, menurunkan suku bunga terlalu cepat berisiko memperlebar perbedaan imbal hasil, mendorong arus modal keluar, dan meningkatkan tekanan terhadap Rupiah.
Tekanan itu bukan sekadar bayangan di kejauhan. Pada 20 Oktober 2026, Rupiah tercatat Rp17.985 per dolar AS, melemah 0,61% dibandingkan posisi akhir September. Pada triwulan III 2026, investasi portofolio asing juga membukukan arus keluar bersih sebesar 0,08 miliar dolar AS.
Meskipun pada triwulan IV hingga 19 Oktober berbalik mencatat arus masuk bersih sebesar 0,66 miliar dolar AS, perubahan arah modal global dapat berlangsung sangat cepat. Karena itu, BI-Rate 5,75% berfungsi seperti pagar pengaman agar aset Rupiah tetap menarik sekaligus meredam tekanan lanjutan terhadap nilai tukar.
Sikap kehati-hatian tersebut juga tercermin dari keputusan menaikkan suku bunga Deposit Facility menjadi 5,00%, sementara suku bunga Lending Facility tetap sebesar 6,50%. Artinya, Bank Indonesia tetap memperkuat instrumen stabilisasi moneter tanpa harus menaikkan suku bunga acuannya.
Namun, mempertahankan jangkar bukan berarti kapal harus berhenti. Perekonomian domestik tetap membutuhkan bahan bakar berupa likuiditas dan pembiayaan.
Di sinilah penurunan GWM menjadi penting. GWM bank umum konvensional diturunkan secara bertahap dari 9% menjadi 7%, sedangkan GWM bank umum syariah dan unit usaha syariah turun dari 7,5% menjadi 5,5%. Penurunan dilakukan dalam dua tahap pada November dan Desember 2026.
Ibarat bendungan, Bank Indonesia tidak membongkar seluruh pintunya, tetapi mengatur bukaan agar lebih banyak air dapat mengalir menuju saluran produktif.
Tambahan likuiditas tersebut dibutuhkan karena terdapat ketimpangan antara derasnya permintaan kredit dan pertumbuhan dana perbankan. Kredit pada September 2026 tumbuh 13,26% secara tahunan, sedangkan Dana Pihak Ketiga (DPK) hanya tumbuh 8,22%.
Kredit investasi bahkan melaju 23,20%, kredit modal kerja 11,89%, dan kredit konsumsi 4,86%. Apabila kesenjangan ini dibiarkan, bank dapat menghadapi ruang likuiditas yang semakin sempit.
Penurunan GWM memberikan tambahan napas agar perbankan mampu mempertahankan fungsi intermediasi tanpa harus menunggu pertumbuhan simpanan mengejar kebutuhan pembiayaan.
Meski demikian, membuka keran belum tentu membuat air mengalir ke sawah. Perbankan masih memiliki fasilitas pinjaman yang belum digunakan (undisbursed loan) sebesar Rp2.562,57 triliun, setara 21,70% dari plafon kredit yang tersedia.
Angka ini menunjukkan bahwa persoalan pembiayaan bukan hanya terletak pada ketersediaan dana, tetapi juga pada permintaan kredit, kelayakan usaha, persepsi risiko, dan keyakinan pelaku ekonomi.
Karena itu, tambahan likuiditas harus diikuti perbaikan iklim usaha serta peningkatan kualitas proyek agar dana tidak sekadar mengendap di neraca perbankan.
Bank Indonesia berusaha mengarahkan aliran tersebut melalui Kebijakan Insentif Likuiditas Makroprudensial (KLM). Hingga minggu pertama Oktober 2026, insentif KLM mencapai Rp458,5 triliun, terdiri atas Rp336,4 triliun untuk saluran pembiayaan dan Rp122,1 triliun untuk pendalaman pasar uang.
Mulai Desember 2026, batas KLM disesuaikan dari 6% menjadi 5%, dengan insentif pembiayaan paling tinggi 3% dari DPK dan insentif pendalaman pasar uang paling tinggi 2%.
Penyesuaian ini bukan sekadar perubahan besaran insentif, melainkan juga penguatan arah kebijakan agar likuiditas lebih efektif mendukung pembiayaan produktif dan pendalaman pasar uang.
Keran itu, dengan demikian, tidak dibuka tanpa arah. Salurannya ditujukan kepada sektor yang mampu menciptakan lapangan kerja, menggerakkan kegiatan produktif, dan memperkuat redistribusi likuiditas antarpelaku perbankan.
Pelonggaran tersebut juga tidak berarti Bank Indonesia sedang mengabaikan inflasi. Inflasi September 2026 tercatat 3,28% secara tahunan, masih berada dalam sasaran 2,5±1%.
Inflasi inti bahkan menurun menjadi 2,84%, meskipun inflasi pangan bergejolak naik menjadi 5,03% akibat gangguan cuaca di sejumlah sentra produksi.
Situasi ini menyerupai dokter yang melihat kondisi pasien cukup stabil, tetapi belum sepenuhnya bebas risiko. Dosis kebijakan moneter tetap dipertahankan, sementara dukungan terhadap sirkulasi ekonomi diberikan melalui instrumen yang lebih terarah.
Strategi dua tangan ini juga terlihat pada kebijakan stabilisasi Rupiah. Bank Indonesia mengoptimalkan intervensi di pasar spot, Non-Deliverable Forward (NDF) luar negeri, dan Domestic Non-Deliverable Forward (DNDF) domestik, sekaligus meningkatkan insentif lindung nilai bagi pendanaan luar negeri.
Sejak diberlakukan pada Juni 2026, kebijakan insentif tersebut berhasil menarik aliran modal asing sebesar 9,9 miliar dolar AS hingga 20 Oktober 2026.
Cadangan devisa sebesar 146,3 miliar dolar AS pada akhir September juga menyediakan bantalan setara 5,3 bulan impor. Artinya, pertahanan eksternal diperkuat tanpa menutup ruang bagi pembiayaan ekonomi domestik.
Tantangan berikutnya adalah memastikan likuiditas benar-benar berubah menjadi produksi, pekerjaan, dan pendapatan.
Pertumbuhan ekonomi 2026 diprakirakan berada dalam kisaran 4,9–5,7%, ditopang konsumsi rumah tangga, investasi pemerintah, mulai menguatnya investasi swasta, dan ekspor nonmigas.
Akan tetapi, likuiditas hanyalah pelumas, bukan mesin itu sendiri. Tanpa proyek yang layak, kepastian kebijakan, konsumsi yang kuat, dan keberanian dunia usaha melakukan ekspansi, tambahan dana dapat berputar di sektor keuangan tanpa sepenuhnya mengalir ke sektor riil.
Karena itu, mempertahankan BI-Rate sambil membuka keran likuiditas bukanlah kebijakan yang saling bertentangan.
BI-Rate menjadi rem agar Rupiah dan inflasi tetap terkendali, sedangkan penurunan GWM dan penguatan KLM menjadi pedal gas yang menjaga pembiayaan tetap bergerak.
Tantangannya terletak pada kemampuan menginjak keduanya dengan presisi. Terlalu kuat mengerem dapat melemahkan pertumbuhan, tetapi terlalu dalam menekan gas dapat meningkatkan risiko terhadap stabilitas.
Di tengah jalan ekonomi global yang licin, keberhasilan bauran kebijakan akan ditentukan bukan oleh seberapa lebar keran dibuka, melainkan oleh seberapa tepat likuiditas dialirkan menuju kegiatan produktif.


Komentar 0
Tulis Komentar Bagikan tanggapan Anda